Ryzyko przekroczenia zwolnienia z VAT przy najmie prywatnym
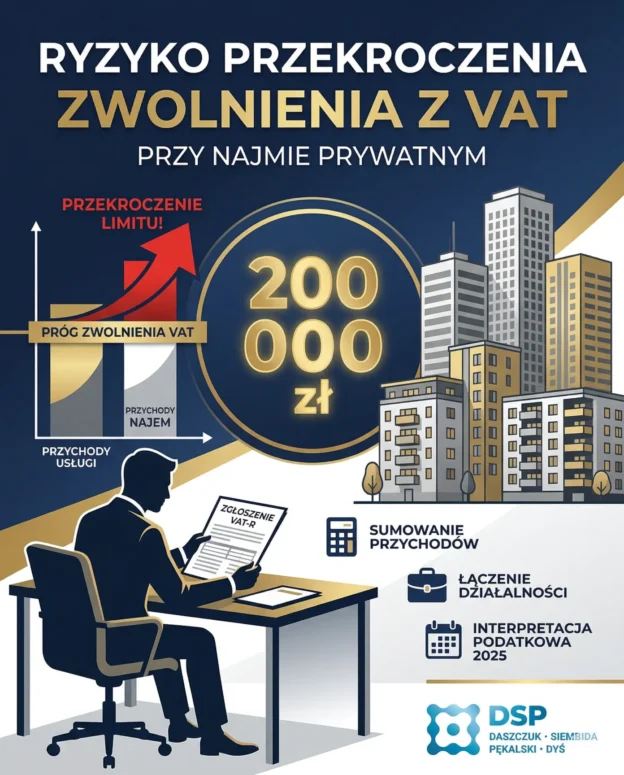
Zwolnienie z VAT a najem prywatny czyli wyobraź sobie, że od lat wynajmujesz kilka mieszkań na cele mieszkaniowe i rozliczasz przychody ryczałtem w PIT-28. Jednocześnie świadczysz inne usługi i nie przekraczasz limitu zwolnienia podmiotowego z VAT. Uważasz, że to dwa odrębne światy – prywatny najem zwolniony z VAT i działalność gospodarcza z limitem zwolnienia podmiotowego (od 2026 r. 240 000 zł, wcześniej 200 000 zł).
Dnia 1 lipca 2025 r. Dyrektor Krajowej Informacji Skarbowej wydał interpretację nr 0113-KDIPT1-1.4012.442.2025.4.ŻR, opublikowaną w Systemie Informacji Celno-Skarbowej EUREKA Ministerstwa Finansów, która rozwiewa tę iluzję. Stwierdzono w niej, że:
„Usługi najmu nieruchomości o charakterze mieszkalnym korzystają ze zwolnienia przedmiotowego, jednak przychody z tego najmu wlicza się do limitu 200 000 zł zwolnienia podmiotowego”
Oznacza to, że gdy suma Twoich przychodów z najmu i usług przekroczy limit (do końca 2025 r. 200 000 zł, od 2026 r. 240 000 zł), tracisz prawo do zwolnienia od momentu przekroczenia i zostajesz podatnikiem VAT czynnym, pomimo, że usługi najmu nie będą podlegały opodatkowaniu VAT. Choć przychody ze świadczonych przez Ciebie usług mieszczą się w limicie, doliczenie nawet niewielkich przychodów z najmu prywatnego może spowodować utratę zwolnienia z VAT.
W interpretacji czytamy:
„Łączne przychody z tytułu najmu nieruchomości oraz usług, przekraczające w roku podatkowym kwotę 200 000 zł, powodują utratę zwolnienia od podatku od towarów i usług od czynności, którą przekroczono tę kwotę”
Jeśli brzmi to znajomo, Twoja sytuacja jest podobna do tej opisanej przez Ministerstwo.
Nasz klient prowadził jednoosobową działalność gospodarczą i świadczył usługi doradcze dla firm. Jednocześnie, niezależnie od tej działalności wynajmował kilka mieszkań na cele mieszkaniowe. Przychody z najmu rozliczał ryczałtem od przychodów ewidencjonowanych, składając corocznie deklarację PIT-28. Uważał, że najem prywatny to kwestia zupełnie odrębna od jego sytuacji w zakresie VAT. Trafił jednak na problem, którego wcześniej nie brał pod uwagę – zwolnienie z VAT a najem prywatny okazały się ze sobą ściśle powiązane.
Logika wydawała się prosta. Przychody z usług doradczych mieściły się w limicie 200 000 zł zwolnienia podmiotowego. Z kolei najem mieszkaniowy korzysta ze zwolnienia z VAT o charakterze przedmiotowym, dotyczy bowiem lokali mieszkalnych, a nie usług komercyjnych. Przez kilka lat nie było żadnego problemu.
Warto tu wyjaśnić różnicę między zwolnieniem podmiotowym a przedmiotowym, bo to fundament całej sprawy. Zwolnienie podmiotowe oznacza, że przedsiębiorca nie płaci VAT, ponieważ nie przekroczył progu przychodów (od 2026 r. 240 000 zł, wcześniej 200 000 zł). Zwolnienie przedmiotowe natomiast dotyczy określonego rodzaju transakcji, np. najmu na cele mieszkaniowe, niezależnie od wysokości przychodów.
Problem polega na tym, że oba zwolnienia działają według różnych zasad i nie można ich ze sobą mylić. Dopiero podczas analizy przepisów, którą przeprowadzili nasi prawnicy, wyszło na jaw poważne ryzyko podatkowe. Okazało się, że przychody z najmu , choć same w sobie zwolnione z VAT przedmiotowo, wliczają się do limitu 200 000 zł wyznaczającego prawo do zwolnienia podmiotowego. Przekroczenie łącznej sumy przychodów z usług i z najmu oznacza utratę zwolnienia podmiotowego, i to już od czynności, którą ten próg przekroczono.
Sytuacja ta nie jest wyjątkowa. Wielu przedsiębiorców – doradców, projektantów, specjalistów IT czy freelancerów – wynajmuje prywatnie mieszkania i nie zdaje sobie sprawy z tego mechanizmu. Dlatego opisujemy tę sprawę szczegółowo.
Co zmieniła interpretacja z 2025 r. w kwestii najmu prywatnego i VAT
Zwolnienie podmiotowe z VAT reguluje art. 113 ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług. Jego treść jest następująca:
Zwalnia się od podatku sprzedaż dokonywaną przez podatnika posiadającego siedzibę działalności gospodarczej na terytorium kraju, u którego wartość sprzedaży, z wyłączeniem podatku, nie przekroczyła w poprzednim ani bieżącym roku podatkowym kwoty 240 000 zł.
Limit 240 000 zł obowiązuje od 1 stycznia 2026 r. Do końca 2025 r. wynosił 200 000 zł i tego limitu dotyczy omawiana interpretacja. Kluczowe znaczenie ma jednak ust. 2 tego przepisu, który określa, czego nie wlicza się do wartości sprzedaży:
Do wartości sprzedaży, o której mowa w ust. 1, nie wlicza się:
1) wewnątrzwspólnotowej sprzedaży towarów na odległość, która nie podlega opodatkowaniu podatkiem na terytorium kraju;
1a) sprzedaży na odległość towarów importowanych, która nie podlega opodatkowaniu podatkiem na terytorium kraju;
2) odpłatnej dostawy towarów i odpłatnego świadczenia usług, zwolnionych od podatku na podstawie art. 43 ust. 1 lub przepisów wydanych na podstawie art. 82 ust. 3, z wyjątkiem:
a) transakcji związanych z nieruchomościami,
b) usług, o których mowa w art. 43 ust. 1 pkt 7, 12 i 38-41,
c) usług ubezpieczeniowych i reasekuracyjnych
– jeżeli czynności te nie mają charakteru transakcji pomocniczych;
3) odpłatnej dostawy towarów, które na podstawie przepisów o podatku dochodowym są zaliczane przez podatnika do środków trwałych oraz wartości niematerialnych i prawnych podlegających amortyzacji.
Czynności zwolnione przedmiotowo na podstawie art. 43 ust. 1 co do zasady nie powiększają więc limitu. Wyjątkiem są transakcje związane z nieruchomościami, jeżeli nie mają charakteru transakcji pomocniczych. Najem na cele mieszkaniowe jest zwolniony z VAT na podstawie art. 43 ust. 1 pkt 36 ustawy, ale jako transakcja związana z nieruchomościami wlicza się do limitu zwolnienia podmiotowego. I tu tkwi pułapka.
Interpretacja podatkowa z 1 lipca 2025 r. potwierdza ryzyko przekroczenia zwolnienia z VAT przy najmie prywatnym wprost:
„Usługi najmu nieruchomości o charakterze mieszkalnym korzystają ze zwolnienia przedmiotowego, jednak przychody z tego najmu wlicza się do limitu 200 000 zł zwolnienia podmiotowego.”
Dalej w tej interpretacji czytamy:
„Łączne przychody z tytułu najmu nieruchomości oraz usług, przekraczające w roku podatkowym kwotę 200 000 zł, powodują utratę zwolnienia od podatku od towarów i usług od czynności, którą przekroczono tę kwotę.”
Oznacza to konkretnie: jeśli Twoje usługi generują np. 220 000 zł rocznie, a najem prywatny daje kolejne 30 000 zł, łączna suma wynosi 250 000 zł. W momencie przekroczenia progu tracisz zwolnienie podmiotowe – mimo że sama transakcja, która go przekroczyła, może być przedmiotowo zwolniona z VAT. Pełny tekst ustawy o podatku od towarów i usług znajdziesz w Internetowym Systemie Aktów Prawnych Sejmu RP.
Przekroczenie limitu zwolnienia: zaległy VAT, odsetki, rejestracja VAT-R i ryzyko KKS
Jakie skutki grożą przedsiębiorcy, gdy najem prywatny przekroczy limit VAT
Przekroczenie limitu niesie konkretne konsekwencje. Warto je znać, zanim dojdzie do kontroli ze strony organu podatkowego. Są to przede wszystkim:
- utrata zwolnienia od momentu przekroczenia progu. Nie od początku roku, nie od kolejnego miesiąca – ale od tej konkretnej czynności, która przekroczyła limit. W rezultacie przedsiębiorca ma obowiązek naliczyć VAT wstecz od tej transakcji.
- obowiązek rejestracji jako czynny podatnik VAT. Przed pierwszą czynnością opodatkowaną należy złożyć formularz VAT-R w urzędzie skarbowym. Spóźniona rejestracja może skutkować odpowiedzialnością karną skarbową.
- konieczność korekt deklaracji VAT za poprzednie okresy. Jeśli do przekroczenia progu doszło w ubiegłych latach, niezbędne jest złożenie korekt za każdy okres rozliczeniowy, w którym VAT nie był naliczany. Do tego dochodzą odsetki za zwłokę, liczone od dnia, w którym podatek powinien był zostać zapłacony. Przy kilku latach zaległości kwoty te potrafią być znaczące.
- rozbudowane obowiązki sprawozdawcze. Czynny podatnik VAT prowadzi ewidencje sprzedaży i zakupów i co miesiąc (albo co kwartał) przesyła plik JPK_VAT z deklaracją (JPK_V7M lub JPK_V7K). To dodatkowe koszty obsługi księgowej i administracyjnej.
- ryzyko postępowania karnego skarbowego. Organ podatkowy po kontroli może przekazać sprawę do postępowania karnego skarbowego. Nienaliczanie VAT w sytuacji, gdy taki obowiązek istnieje, może wypełniać znamiona czynu zabronionego w rozumieniu kodeksu karnego skarbowego. Konsekwencje są poważne, dlatego warto działać zanim dojdzie do takiej sytuacji.
Jak sprawdzić, czy zwolnienie z VAT jest zagrożone przez najem prywatny
Weryfikacja tego, czy zwolnienie z VAT i najem prywatny wspólnie przekraczają limit, nie jest skomplikowana ale wymaga uważności i systematyczności. Nasi prawnicy zalecają kilka konkretnych kroków.
Krok pierwszy to zsumowanie wszystkich przychodów z działalności gospodarczej i z najmu prywatnego w ciągu roku podatkowego. Do limitu wlicza się wartość sprzedaży bez podatku, z wyłączeniami z art. 113 ust. 2. Przychody z najmu mieszkaniowego wlicza się, choć najem korzysta ze zwolnienia przedmiotowego.
Krok drugi polega na ustaleniu, w którym momencie suma zbliża się do limitu (od 2026 r. 240 000 zł). Przekroczenie następuje natychmiast – nie istnieje żaden okres karencji ani możliwość cofnięcia czynności. Dlatego bieżący monitoring przychodów przez cały rok jest kluczowy.
Krok trzeci to ocena, czy w poprzednich latach limit mógł już zostać przekroczony. Jeśli tak – niezbędne są korekty deklaracji oraz obliczenie odsetek. Im wcześniej się to wykryje, tym mniejsze ryzyko i niższe koszty postępowania.
Warto pamiętać, że organ podatkowy ma prawo samodzielnie zestawić dane z różnych rejestrów – np. informacje z PIT-28 z danymi JPK_VAT lub z rejestrów nieruchomości. Urzędy skarbowe coraz skuteczniej łączą dane z różnych źródeł, dlatego błędy w rozliczeniach trudno ukryć na dłuższą metę.
Nasza kancelaria adwokacka w Lublinie przeprowadza kompleksowe audyty podatkowe dla przedsiębiorców. Jeśli masz wątpliwości co do swojej sytuacji w zakresie VAT, skontaktuj się z nami – ocenimy ryzyko i zaproponujemy konkretne działania.
Co zrobić, gdy zbliżasz się do limitu – zwolnienie z VAT a najem prywatny
Jeśli Twoje łączne przychody zbliżają się do limitu, masz jeszcze czas na działanie. Kluczem jest odpowiednie przygotowanie – zanim próg zostanie przekroczony, nie po.
Pierwszym krokiem jest złożenie formularza VAT-R w urzędzie skarbowym. To zgłoszenie rejestracyjne dla czynnych podatników VAT. Należy je złożyć przed pierwszą czynnością opodatkowaną, czyli przed tą transakcją, która przekroczy próg. Rejestracja z opóźnieniem naraża na sankcje administracyjne.
Kolejny krok to dostosowanie systemu fakturowania. Od momentu rejestracji wszystkie faktury za usługi opodatkowane muszą zawierać VAT. Faktury za najem mieszkaniowy nadal wystawiasz ze zwolnieniem, jednak teraz wskazujesz wyraźnie podstawę prawną tego zwolnienia – art. 43 ust. 1 pkt 36 ustawy o VAT.
Następnie warto przejrzeć umowy najmu. Część umów może nie przewidywać możliwości doliczenia VAT do czynszu. Jeśli podatek obciąży Ciebie jako wynajmującego, zmniejszy Twoje realne przychody. Analiza umów i ich ewentualna renegocjacja mogą ograniczyć ten koszt.
Wdrożenie wewnętrznego systemu monitorowania przychodów to kolejny ważny element. Wielu przedsiębiorców nie śledzi na bieżąco kumulatywnych przychodów z różnych źródeł. Tymczasem przekroczenie progu może nastąpić nagle – szczególnie gdy jednorazowa transakcja lub kilka dużych faktur pojawia się pod koniec roku.
Na koniec – zadbaj o wsparcie prawne. Adwokat może nie tylko przeprowadzić Cię przez rejestrację i korekty, ale też reprezentować Cię przed organem podatkowym w razie kontroli lub sporu. Postępowania podatkowe bywają skomplikowane, a doświadczenie prawnika w tym obszarze ma realną wartość.
Dlaczego warto skonsultować się z kancelarią w Lublinie
Sprawy podatkowe mają to do siebie, że dobrze wyglądają na papierze – aż do momentu kontroli. Wtedy okazuje się, że niuanse przepisów decydują o tym, czy płacisz zaległe podatki z odsetkami, czy nie.
Nasza kancelaria adwokacka w Lublinie specjalizuje się w doradztwie prawnym dla przedsiębiorców. Obsługujemy sprawy z zakresu prawa podatkowego, w tym postępowania przed organami podatkowymi i sądami administracyjnymi – zarówno Wojewódzkim Sądem Administracyjnym, jak i Naczelnym Sądem Administracyjnym. Adwokat Paweł Daszczuk prowadzi wykłady na Uniwersytecie Marii Curie-Skłodowskiej w Lublinie i publikuje artykuły naukowe z dziedziny prawa podatkowego i gospodarczego, co przekłada się na dogłębną znajomość przepisów i orzecznictwa.
W ramach obsługi w tego rodzaju sprawach oferujemy audyt przychodów i ocenę ryzyka podatkowego, przygotowanie i złożenie formularza VAT-R, korektę deklaracji VAT za poprzednie okresy wraz z wyliczeniem odsetek, bieżące monitorowanie limitu przez cały rok podatkowy, a także reprezentację podczas kontroli podatkowej oraz w ewentualnych postępowaniach karnych skarbowych.
Co istotne, nasi prawnicy nie ograniczają się do analizy jednego przepisu. Patrzymy całościowo na sytuację przedsiębiorcy – zarówno pod kątem VAT, jak i PIT, prawa cywilnego oraz zawartych umów najmu. Takie podejście pozwala wykryć ryzyka, które na pierwszy rzut oka nie są widoczne.
Nie czekaj, aż organ podatkowy wyśle wezwanie. Jeśli Twoja sytuacja, najem prywatny, działalność usługowa i rosnące przychody przypomina opisaną w tym artykule, umów się na konsultację. Więcej informacji o naszej działalności znajdziesz na stronie kancelarii.
Stan prawny na 2.10.2026 r.